Anggaran
Cara membuat anggaran operasional bulanan yang mudah ditinjau
Anggaran operasional bulanan adalah rencana pendapatan dan biaya operasional selama satu bulan. Susun dari perkiraan aktivitas, biaya tetap, dan biaya variabel, lalu bandingkan dengan realisasi. Periksa waktu pembayaran secara terpisah: sisa anggaran bukan saldo bank.
Mulai dari keputusan dan catatan yang tersedia
Tentukan pertanyaan yang ingin dijawab: apakah usaha bisa menerima lebih banyak pekerjaan, mempertahankan biaya saat ini, atau menambah langganan rutin? Kumpulkan transaksi terbaru, tagihan supplier, biaya software rutin, dan perkiraan penjualan. Tandai informasi yang belum ada, jangan langsung mengisinya dengan nol.
Panduan anggaran dari Pemerintah Australia membedakan rencana pengeluaran dari proyeksi berdasarkan informasi terbaru. Di sini, anggaran bulanan menjadi acuan yang disepakati. Perkiraan terbaru menjelaskan apa yang berubah. Contoh berikut dibuat khusus untuk menjelaskan perencanaan usaha jasa di Indonesia.
Pisahkan biaya tetap dan biaya yang mengikuti aktivitas
Gunakan kategori singkat yang bisa diterapkan tim secara konsisten. Biaya tetap relatif stabil dalam rentang aktivitas tertentu, misalnya sewa studio bulanan. Biaya variabel berubah mengikuti pekerjaan, misalnya jasa editing per proyek selesai. Sebagian biaya memiliki tarif dasar sekaligus biaya pemakaian.
- Asumsi volume: berapa pekerjaan, pesanan, atau hari layanan yang diperkirakan?
- Asumsi harga: berapa pendapatan dan biaya langsung per unit?
- Asumsi waktu: kapan jasa diberikan dan kapan uang berpindah?
- Penanggung jawab: siapa yang bisa menjelaskan perubahan tiap kategori?
Untuk toko online, masukkan biaya platform dan pemenuhan pesanan saat menilai hasil penjualan. Pencairan bersih marketplace belum menjelaskan seluruh penjualan dan potongannya. Untuk pembelian stok serta peralatan, bedakan pengeluaran kas dari beban yang diakui pada bulan tersebut.
Contoh rencana bulanan dalam Rupiah
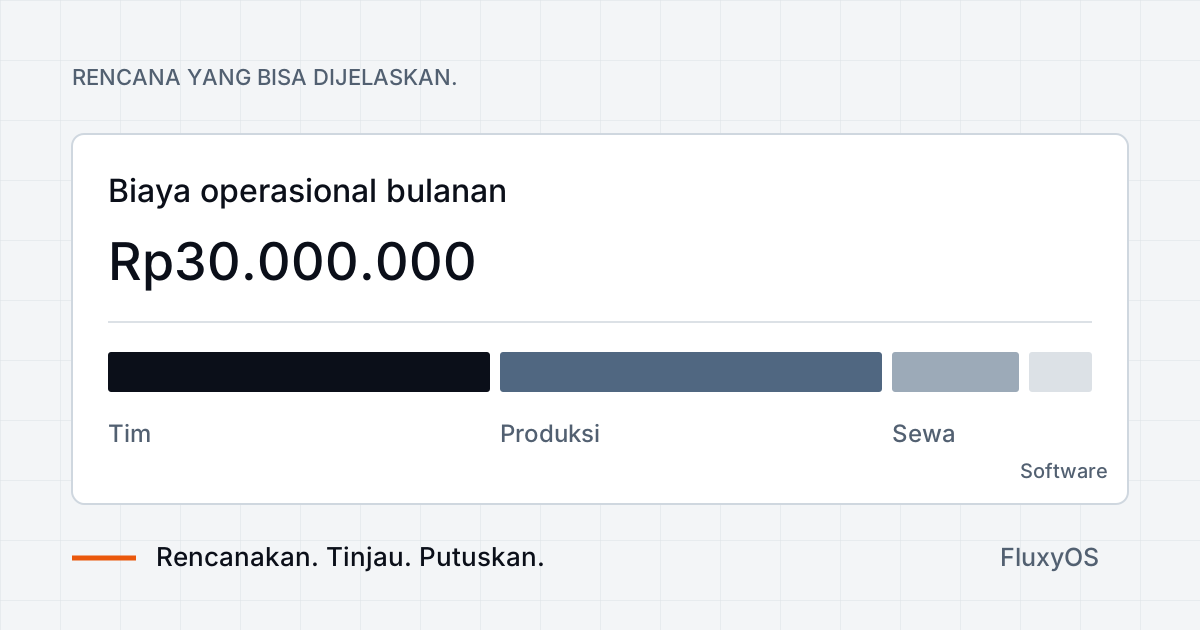
Anggap sebuah agensi memperkirakan delapan pekerjaan selesai dengan harga Rp5.000.000 per pekerjaan. Rencana sederhana ini tidak memasukkan pajak, penyusutan, dan pembiayaan. Biaya software adalah beban bulan tersebut. Jika dibayar tahunan, waktu keluarnya kas perlu dicatat terpisah.
| Kategori | Asumsi | Rencana bulanan |
|---|---|---|
| Pendapatan | 8 pekerjaan × Rp5.000.000 | Rp40.000.000 |
| Produksi freelancer | 8 pekerjaan × Rp1.500.000 | Rp12.000.000 |
| Gaji | Nominal tetap bulanan | Rp12.000.000 |
| Sewa | Nominal tetap bulanan | Rp4.000.000 |
| Software | Beban bulanan | Rp2.000.000 |
| Total biaya operasional | Jumlah empat baris biaya | Rp30.000.000 |
| Surplus operasional | Pendapatan dikurangi biaya operasional | Rp10.000.000 |
Rp10.000.000 tersebut adalah hasil perencanaan sesuai asumsi. Angka itu bukan saldo kas atau jaminan laba. Jika hanya enam pekerjaan selesai, pendapatan menjadi Rp30.000.000 dan biaya freelancer Rp9.000.000. Dengan biaya lain tetap, surplus operasional turun menjadi Rp3.000.000.
Tinjau realisasi bersama komitmen
Periksa periode dan kategori yang sama setiap minggu. Pisahkan rencana awal, biaya aktual yang dicatat, dan komitmen belum dibayar. Komitmen adalah biaya yang sudah dijanjikan tetapi belum masuk realisasi pengeluaran. Informasi ini membantu menjelaskan ruang anggaran yang masih tersedia.
Misalnya, anggaran software Rp2.000.000, biaya aktual tercatat Rp1.200.000, dan ada tagihan terpisah Rp500.000 yang belum dibayar. Sisa ruang setelah keduanya adalah Rp300.000. Saat tagihan menjadi realisasi, keluarkan dari komitmen agar biaya yang sama tidak dihitung dua kali.
Untuk selisih yang berarti, tulis satu kalimat penyebabnya: pekerjaan bertambah, harga supplier naik, pembayaran salah periode, atau dokumen belum lengkap. Tentukan tindakan dan penanggung jawab. Memindahkan kategori hanya untuk menyembunyikan kelebihan anggaran akan menyulitkan keputusan berikutnya.
Hubungkan rencana dengan keputusan harian
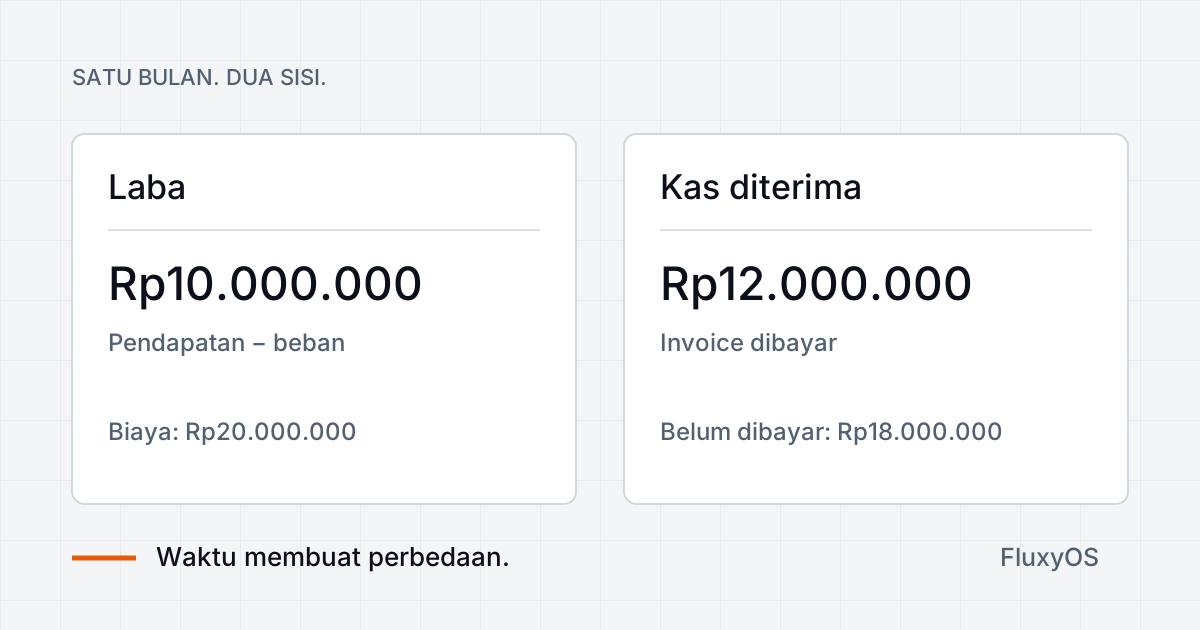
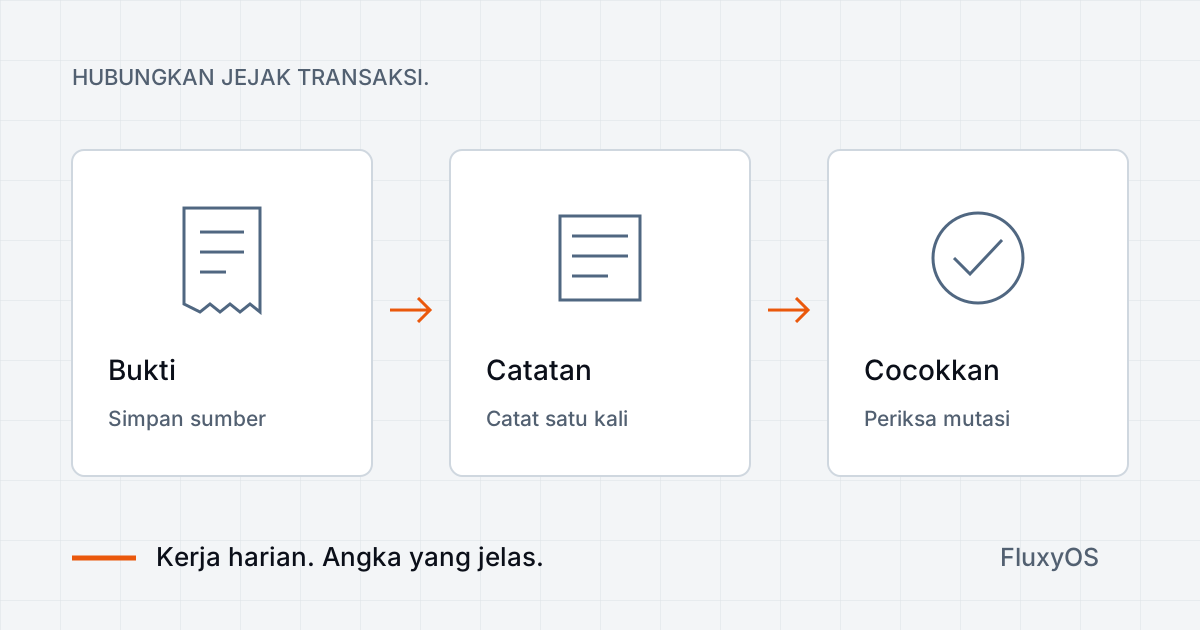
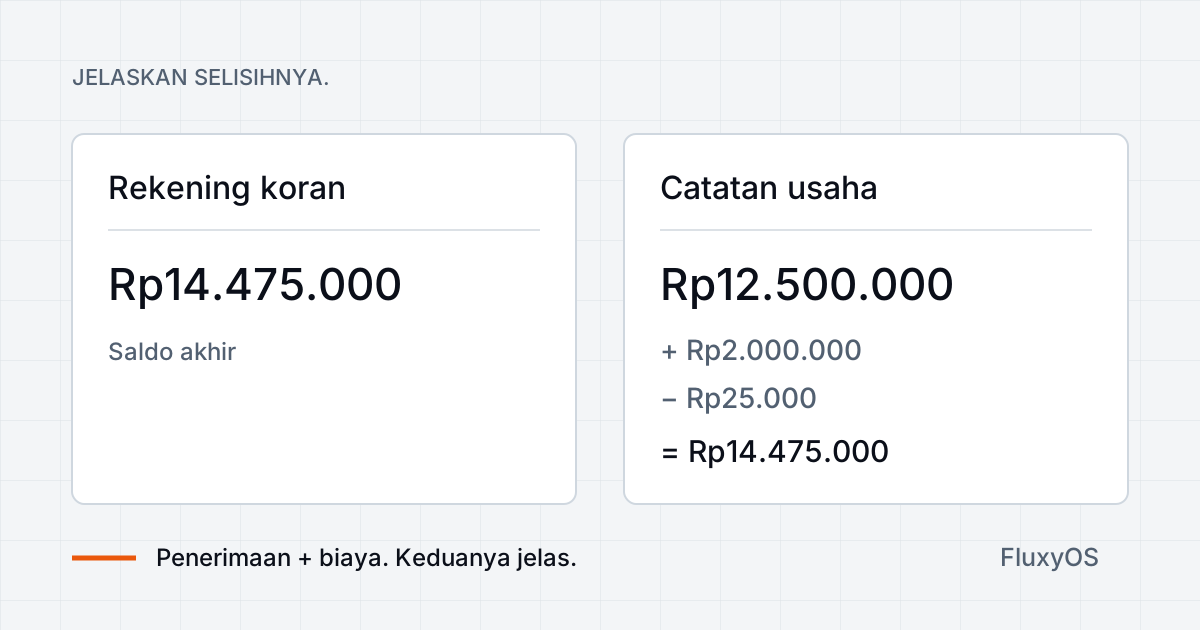
Sebelum membeli, tanyakan apakah biaya sesuai rencana dan apakah usaha bisa membayar saat jatuh tempo. Baca panduan arus kas dan laba untuk pertanyaan kedua. Gunakan rutinitas pembukuan agar realisasi bisa dipercaya.
Di FluxyOS, Dynamic Budgeting mendukung anggaran, alokasi, pemakaian aktual, dan komitmen tercatat. Periksa penetapan catatan serta periodenya sebelum menafsirkan sisa alokasi. Angka ini menjelaskan pemakaian anggaran yang dicatat, bukan prediksi otomatis hasil bulan depan.
Sumber & konteks tambahan
Link sumber diperiksa pada 19 Oktober 2026. Contoh dan checklist disusun oleh FluxyOS.