Arus kas
Arus kas vs laba: mengapa saldo bank berbeda?
Laba adalah pendapatan yang diperoleh dikurangi beban dalam suatu periode. Arus kas adalah uang yang benar-benar diterima dan dibayarkan. Invoice pelanggan yang belum dibayar bisa menambah laba berbasis akrual sebelum menambah saldo bank.
Dua angka menjawab dua pertanyaan
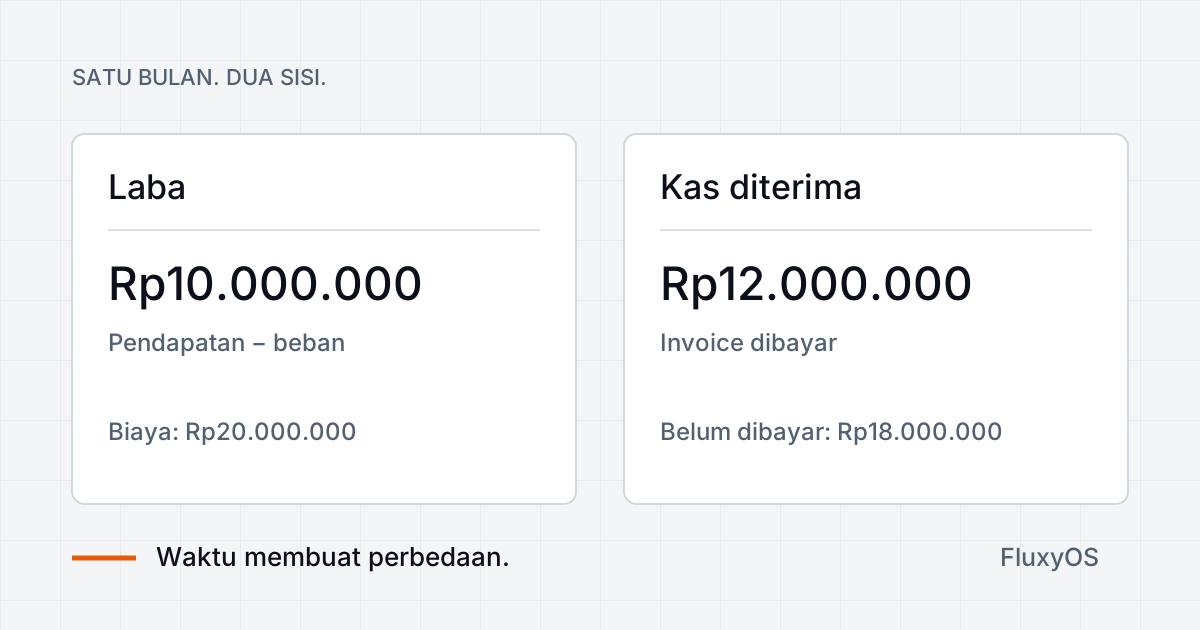
Laba menjawab apakah pendapatan dari pekerjaan melebihi biayanya. Arus kas menjawab apakah uang masuk sebelum pembayaran harus keluar. Sebuah agensi di Indonesia bisa menyelesaikan kampanye bulan ini, membayar freelancer sekarang, lalu menerima pembayaran klien bulan depan. Pekerjaan dan pembayaran terjadi pada tanggal berbeda.
Panduan ini memakai contoh akrual sederhana: pendapatan diperoleh saat jasa selesai diberikan. Dasar akuntansi Anda perlu diperhatikan saat membandingkan laba dengan penerimaan uang. Ringkasan IAS 7 dari IFRS Foundation menjelaskan penyesuaian nonkas dan waktu ketika menghubungkan laba dengan arus kas operasi. Referensi ini menjelaskan perbedaannya, bukan menyatakan semua usaha Indonesia wajib memakai IFRS.
Contoh perhitungan bulanan sebuah agensi
Bayangkan agensi dengan kas awal Rp10.000.000. Agensi menyelesaikan jasa senilai Rp30.000.000, menerima pembayaran Rp12.000.000 dari invoice tersebut, serta menanggung dan membayar biaya operasional Rp20.000.000. Anggap tidak ada piutang awal, utang, pajak, penyusutan, atau transaksi lain.
| Rincian | Laba berbasis akrual | Pergerakan kas |
|---|---|---|
| Jasa selesai diberikan | Rp30.000.000 | Diterima Rp12.000.000 |
| Biaya operasional | Rp20.000.000 | Dibayar Rp20.000.000 |
| Hasil | Laba Rp10.000.000 | Kas keluar bersih Rp8.000.000 |
Kas akhir = Rp10.000.000 + Rp12.000.000 − Rp20.000.000 = Rp2.000.000. Sisa Rp18.000.000 masih berupa piutang, belum bisa dibelanjakan hari ini. Saldo awal juga bukan pendapatan. Angka ini merupakan asumsi untuk belajar, bukan hasil pelanggan.
Cari perbedaan waktunya
Untuk toko online, bedakan tanggal pesanan dari tanggal pencairan marketplace masuk bank. Untuk usaha jasa, bedakan invoice dari pembayarannya. Saat memeriksa pengeluaran, pisahkan tagihan supplier yang belum dibayar dari pembayaran bank yang melunasinya.
Pergerakan lain perlu penjelasan tersendiri. Penerimaan pinjaman menambah kas tanpa menjadi pendapatan penjualan. Pembayaran pokok pinjaman mengurangi kas tanpa menjadi beban operasional. Pembelian peralatan bisa menghabiskan kas sebelum biayanya diakui melalui penyusutan. Transfer antara dua rekening milik usaha mengubah saldo tiap rekening, tetapi tidak mengubah total kas usaha.
Pemeriksaan kas mingguan yang praktis
- Mulai dari saldo kas dan bank yang sudah dicocokkan pada satu tanggal.
- Daftar piutang pelanggan beserta perkiraan tanggal penerimaannya. Tandai penerimaan yang belum pasti.
- Daftar tagihan supplier dan pembayaran lain berdasarkan jatuh tempo. Pisahkan komitmen dari pembayaran yang sudah dilakukan.
- Hitung perkiraan manual minggu depan: kas awal + perkiraan penerimaan − perkiraan pembayaran.
- Bandingkan dengan pergerakan aktual minggu depan, lalu jelaskan selisihnya.
Lembar arus kas dari business.gov.au memakai perhitungan saldo akhir yang sama. Gunakan pendekatan perencanaan umumnya; petunjuk pajak Australia tidak menetapkan kewajiban di Indonesia. Jangan menyamakan perkiraan tanggal penerimaan yang optimistis dengan uang yang sudah pasti masuk.
Jadikan kebiasaan kerja
Jika selisih kas berasal dari invoice terlambat, periksa tanggal penagihan sebelum menambah pengeluaran. Jika penyebabnya komitmen biaya, buat anggaran operasional bulanan. Jika saldo sulit dijelaskan, mulai dari checklist pembukuan harian.
FluxyOS membantu Anda membuat invoice pelanggan dan mencatat pembayaran. Lihat alurnya di FluxyOS Invoice. Invoice dan status pembayaran yang dicatat tetap perlu sesuai bukti. Membuat invoice belum berarti uang masuk bank.
Sumber & konteks tambahan
Link sumber diperiksa pada 19 Oktober 2026. Contoh dan checklist disusun oleh FluxyOS.