Pembukuan
Checklist pembukuan harian untuk usaha di Indonesia
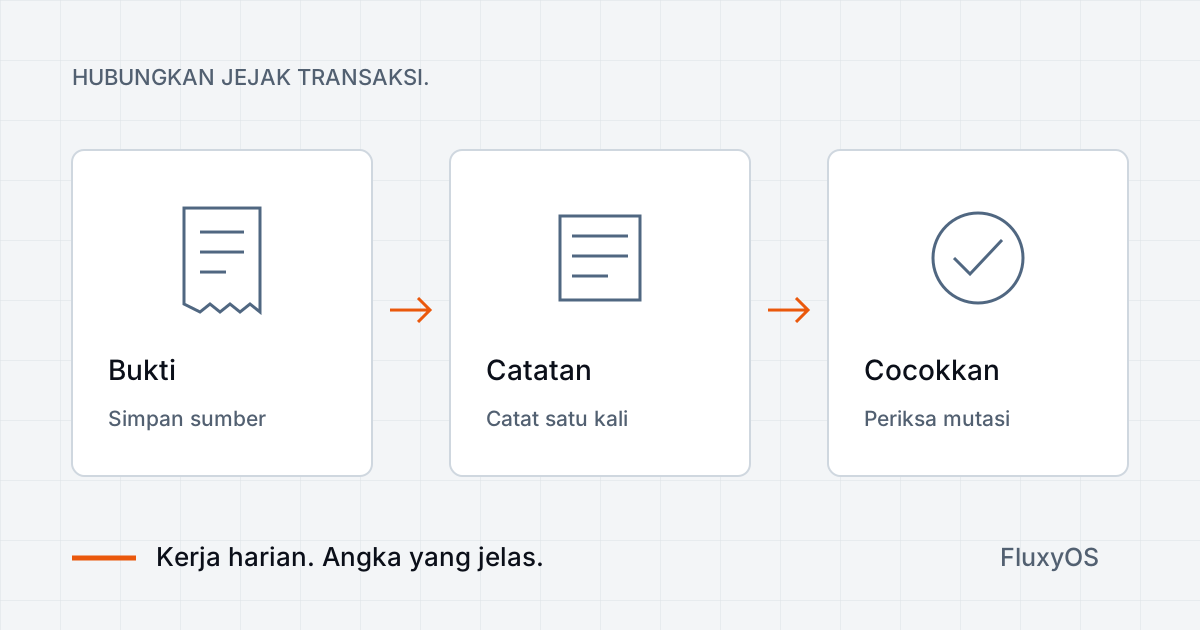
Pembukuan harian berarti mengumpulkan bukti, mencatat setiap kejadian usaha satu kali, mengelompokkannya secara konsisten, lalu mencocokkan pergerakan uang dengan catatan. Pantau invoice dan tagihan belum dibayar. Selidiki selisih sebelum menyerahkan catatan ke akuntansi.
1. Kumpulkan bukti saat konteksnya masih jelas
Simpan invoice penjualan, tagihan supplier, struk, referensi transaksi bank, dan rincian pencairan marketplace menurut usaha serta periode. Tambahkan tujuan transaksi selagi masih diingat. Mutasi bank menunjukkan pergerakan uang. Struk atau invoice menjelaskan barang atau jasa di baliknya.
Siaran Bank Indonesia tentang SIAPIK menghubungkan pencatatan transaksi digital dengan laporan keuangan UMKM. Referensi ini mendukung pentingnya catatan yang rapi, bukan berarti Bank Indonesia mendukung FluxyOS. Rutinitas berikut adalah checklist praktis yang kami susun.
Gunakan nama file seperti 2026-10-19_supplier_struk-014 agar rekan kerja mudah menemukan sumbernya. Simpan dokumen di tempat yang bisa diakses rekan berwenang dan buat cadangan. Jangan menyebarkan dokumen sensitif lewat link publik.
2. Catat sekali dengan detail yang cukup
Untuk setiap transaksi, isi tanggal, pihak terkait, tujuan usaha, nominal asli, kategori, status pembayaran, rekening pembayaran, dan referensi sumber. Bedakan tanggal invoice dengan tanggal pembayaran. Setoran dan penarikan pemilik perlu klasifikasi tersendiri, bukan dicampur ke penjualan atau biaya operasional.
Jika tagihan sudah dicatat, hubungkan pembayaran berikutnya dengan tagihan itu. Jangan membuat biaya kedua yang terpisah hanya karena pembayaran muncul di rekening koran. Untuk pembelian tunai, simpan struk dan catatan saldo kas yang dipakai membayar.
| Bukti | Informasi | Tindakan pembukuan |
|---|---|---|
| Tagihan supplier Rp450.000 | Kemasan diterima; pembayaran masih terutang | Catat dan kelompokkan pembelian |
| Debit bank Rp450.000 | Tagihan sudah dibayar | Cocokkan dengan tagihan yang ada |
| Hasil gabungan | Satu pembelian, satu pembayaran | Jangan mencatat biaya Rp900.000 |
Contoh ini menganggap kemasan dibebankan pada periode tersebut. Persediaan dan peralatan berumur panjang bisa memerlukan perlakuan berbeda. Tanyakan kepada penanggung jawab pembukuan jika klasifikasinya belum jelas.
3. Cocokkan pergerakan kas dan bank
Bandingkan penerimaan serta pembayaran tercatat dengan tiap rekening usaha. Periksa nominal, tanggal, referensi, dan pihak terkait. Mencocokkan nominal saja berisiko ketika beberapa pelanggan membayar harga yang sama. Buat daftar mutasi yang belum cocok beserta penanggung jawab pemeriksaannya.
- Transfer antar-rekening milik usaha perlu kedua sisi tanpa menambah pendapatan atau beban.
- Pencairan marketplace bisa menggabungkan penjualan, refund, dan biaya. Simpan rinciannya.
- Biaya bank yang belum dijelaskan perlu catatan dan referensi pendukung.
- Impor ganda perlu diperbaiki. Jangan menciptakan transaksi penyeimbang untuk menyembunyikannya.
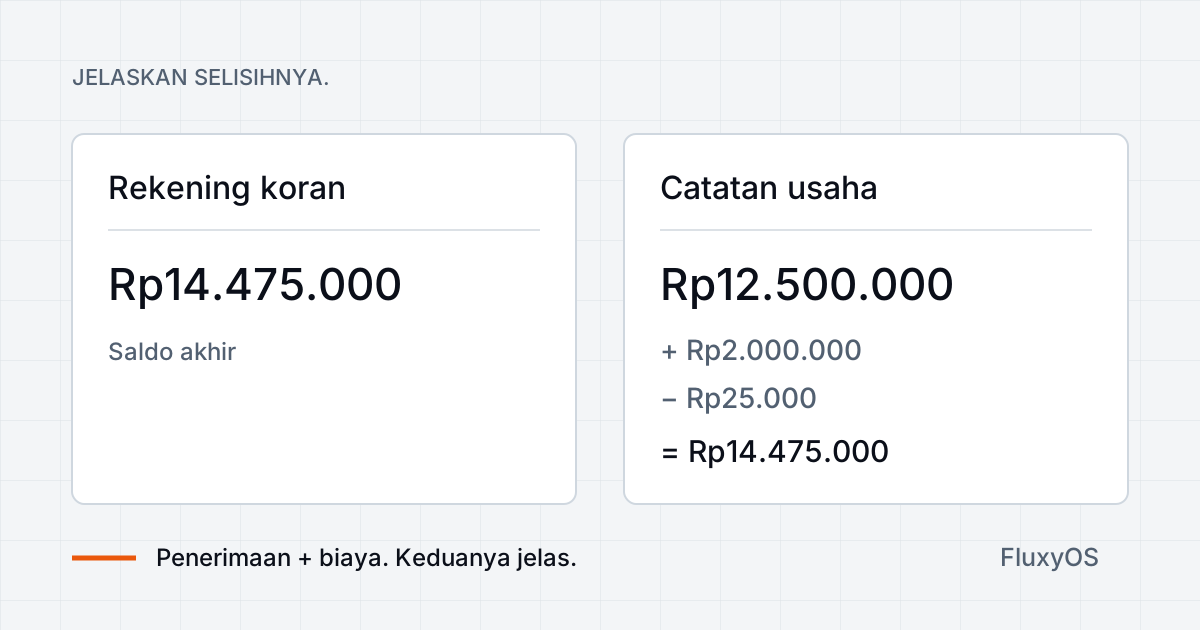
Bandingkan saldo pada tanggal batas yang sama. Selisih bisa berasal dari waktu, catatan yang hilang, atau kesalahan. Catat penjelasannya sebelum menganggap saldo sudah dapat dipercaya.
4. Siapkan catatan untuk tim akuntansi
Di akhir hari, daftar struk yang belum ada, kategori yang belum jelas, invoice pelanggan belum dibayar, tagihan supplier belum dibayar, dan mutasi yang belum cocok. Untuk setiap masalah, isi nominal, referensi sumber, tindakan berikutnya, dan penanggung jawab. Daftar masalah singkat lebih berguna daripada menyatakan semua selesai padahal bukti belum lengkap.
Pembukuan menjaga jejak transaksi. Akuntansi memakai catatan itu untuk menilai pengakuan, penyesuaian, serta laporan keuangan. Catatan harian yang lengkap membantu pekerjaan tersebut, tetapi tidak menggantikan pemeriksaan akuntan. Panduan pencatatan business.gov.au menjadi referensi umum pengelolaan dokumen. Ketentuan hukum dan masa simpan Australia di dalamnya bukan aturan Indonesia.
5. Gunakan catatan untuk keputusan berikutnya
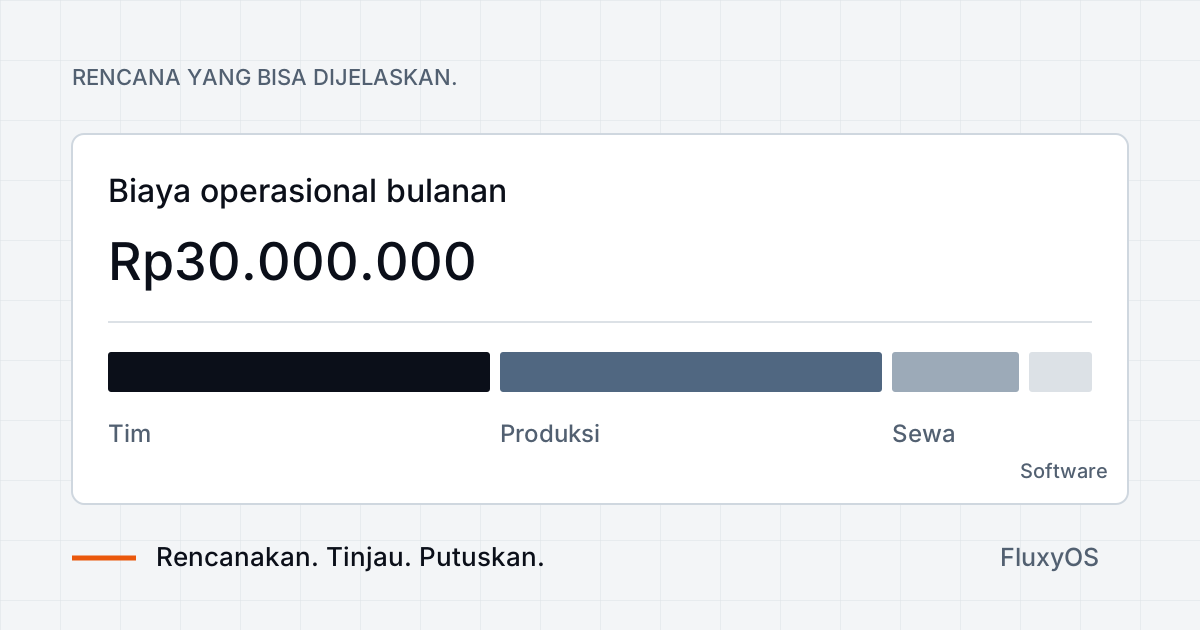
Bawa biaya yang dicatat ke tinjauan anggaran bulanan. Bawa penerimaan serta pembayaran yang sudah dicocokkan ke pemeriksaan kas. Dengan begitu, operasional harian menjawab pertanyaan tentang biaya dan kas, tanpa membiarkan dokumen menumpuk sampai tutup bulan.
Receipt Capture membantu memasukkan detail struk ke FluxyOS. Periksa hasil pembacaan dengan dokumen asli sebelum menyimpan. Lihat Accounting Automation untuk hubungan ke catatan akuntansi. Input yang baik dan pemeriksaan tetap menjadi bagian alurnya.
Sumber & konteks tambahan
Link sumber diperiksa pada 19 Oktober 2026. Contoh dan checklist disusun oleh FluxyOS.