Arus kas
Penjualan marketplace vs pencairan: jelaskan selisihnya
Penjualan marketplace menjelaskan barang atau jasa yang Anda jual. Pencairan adalah uang yang dilepas dan ditransfer setelah perhitungan settlement. Biaya, refund, penyesuaian, dan waktu bisa membuat nominalnya berbeda. Cocokkan catatan pesanan dengan rincian settlement, lalu dengan bank. Jangan mencatat penjualan yang sama lagi saat uang cair.
1. Pisahkan penjualan, settlement, dan penerimaan bank
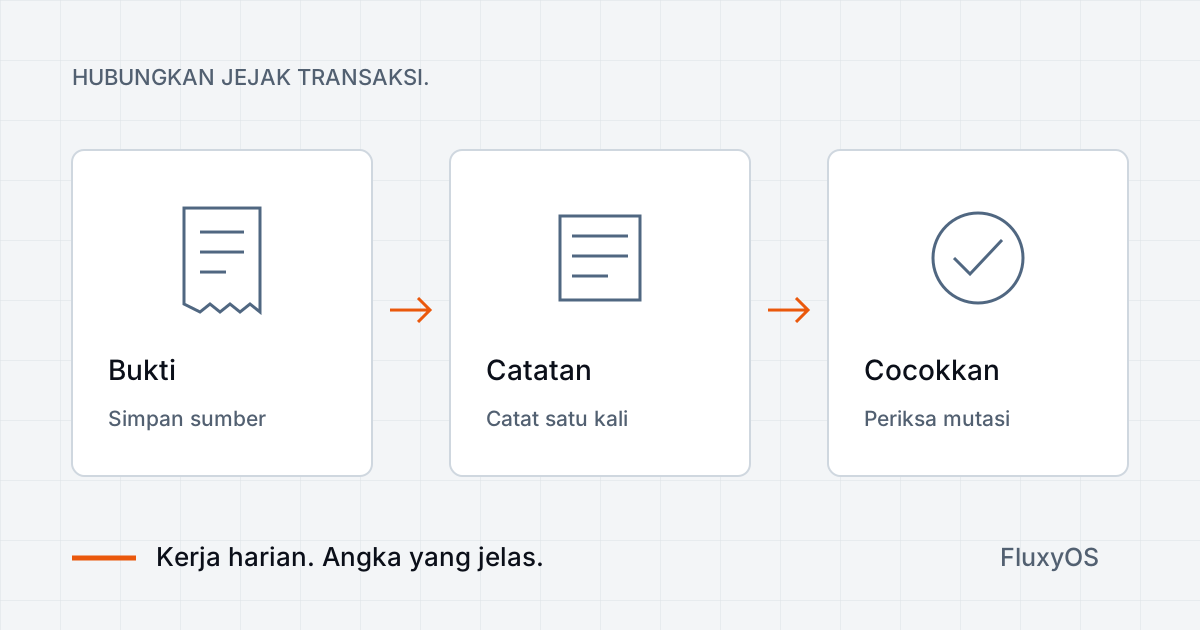
Simpan tiga bukti bersama: catatan pesanan atau penjualan, rincian settlement marketplace, dan mutasi bank. Penjualan menjelaskan barang atau jasa yang diserahkan. Settlement menjelaskan jumlah yang harus dibayar platform setelah penyesuaian. Mutasi bank membuktikan transfer yang benar-benar masuk.
Total pesanan saja belum menentukan pendapatan yang diakui. Ringkasan IFRS 15 dari IFRS Foundation menghubungkan pengakuan dengan penyerahan barang atau jasa yang dijanjikan. Ini referensi konsep, bukan pernyataan bahwa semua usaha Indonesia wajib memakai IFRS. Periksa dasar akuntansi dan bukti penyerahan bersama akuntan Anda.
Lembar kerja berikut menganggap penjualan sudah selesai, toko bertindak sebagai prinsipal, dan tidak ada saldo awal di marketplace. Angkanya merupakan asumsi untuk belajar, bukan tarif platform atau hasil pelanggan.
2. Hubungkan penjualan dengan jumlah yang dicairkan
Misalkan toko mencatat penjualan produk selesai sebesar Rp10.000.000 sebelum refund di bawah ini. Rincian settlement menunjukkan refund Rp500.000, biaya penjual Rp700.000, dan Rp300.000 yang belum dilepas. Sisanya ditransfer ke bank. Anggap tidak ada arus ongkir, voucher penjual, pajak, dana ditahan lain, atau penyesuaian tambahan.
| Komponen settlement | Nominal | Bukti yang diperiksa |
|---|---|---|
| Penjualan produk selesai sebelum refund ini | Rp10.000.000 | Catatan pesanan dan bukti penyerahan |
| Dikurangi refund dalam settlement ini | Rp500.000 | Referensi refund; jangan dikurangi dua kali |
| Dikurangi biaya penjual | Rp700.000 | Rincian biaya dan dokumen pendukung |
| Dikurangi jumlah yang belum dilepas | Rp300.000 | Status settlement dan pencairan berikutnya |
| Pencairan ke bank | Rp8.500.000 | Mutasi masuk dan referensi transfer |
Perhitungannya: Rp10.000.000 − Rp500.000 − Rp700.000 − Rp300.000 = Rp8.500.000. Dalam contoh sederhana ini, penjualan setelah refund sebesar Rp9.500.000. Biaya penjual tetap terpisah. Selisih waktu Rp300.000 masih perlu dilacak. Penerimaan Rp8.500.000 bukan laba karena harga pokok produk dan biaya usaha lainnya belum masuk perhitungan.
Biaya di sini hanya asumsi nominal. Syarat layanan Shopee menjelaskan biaya penjual dan kemungkinan perubahan biaya. Gunakan ketentuan serta rincian akun penjual Anda. Jangan memakai contoh ini sebagai tarif Shopee atau Tokopedia.
3. Jelaskan setiap potongan sebelum menentukan pencatatannya
Potongan tidak selalu berarti beban operasional. Kenali kejadian usahanya terlebih dahulu.
- Refund: hubungkan ke pesanan awal. Periksa apakah catatan penjualan sudah memperhitungkannya.
- Biaya penjual: simpan jenis biaya dan dokumen pendukungnya. Pisahkan dari harga pokok produk saat meninjau keuntungan tiap penjualan.
- Dana belum dilepas: periksa status settlement dan pembayaran berikutnya. Selisih waktu saja belum membuktikan kerugian.
- Penyesuaian belum jelas: biarkan terbuka dengan referensi, penanggung jawab, dan tindakan berikutnya. Minta penjelasan platform, bukan membuat transaksi penyeimbang.
Pembahasan prinsipal dan agen dari IFRS Foundation menjelaskan bahwa peran usaha memengaruhi penyajian pendapatan bruto atau neto. Contoh kami menganggap toko menjual barangnya sendiri sebagai prinsipal. Jangan menerapkannya begitu saja kepada agen yang hanya memperoleh komisi. Ongkir, voucher, dan potongan pajak juga perlu bukti serta perlakuan masing-masing. Panduan ini tidak menetapkan aturannya.
4. Cocokkan pencairan tanpa membuat penjualan kedua
Catat setiap kejadian dasar satu kali. Jika penjualan dan piutang kepada marketplace sudah dicatat, uang masuk bank berikutnya melunasi piutang tersebut, bukan menjadi penjualan baru. Pisahkan referensi biaya, refund, dan saldo belum dibayar. Akun jurnal yang tepat mengikuti kebijakan akuntansi serta fakta transaksi Anda.
Gunakan lembar kerja berisi ID pesanan, tanggal penjualan, ID settlement, referensi biaya atau refund, status pencairan, tanggal bank, dan referensi bank. Satu transfer bisa mencakup banyak pesanan. Pesanan dalam satu periode juga belum tentu cair pada periode yang sama. Bandingkan catatan pada tanggal batas yang sama.
Jika transfer tidak cocok, ikuti contoh rekonsiliasi bank. Panduan itu membantu membedakan catatan hilang, kesalahan, dan selisih waktu tanpa memaksa total agar sama.
5. Gunakan penjelasannya untuk keputusan operasional
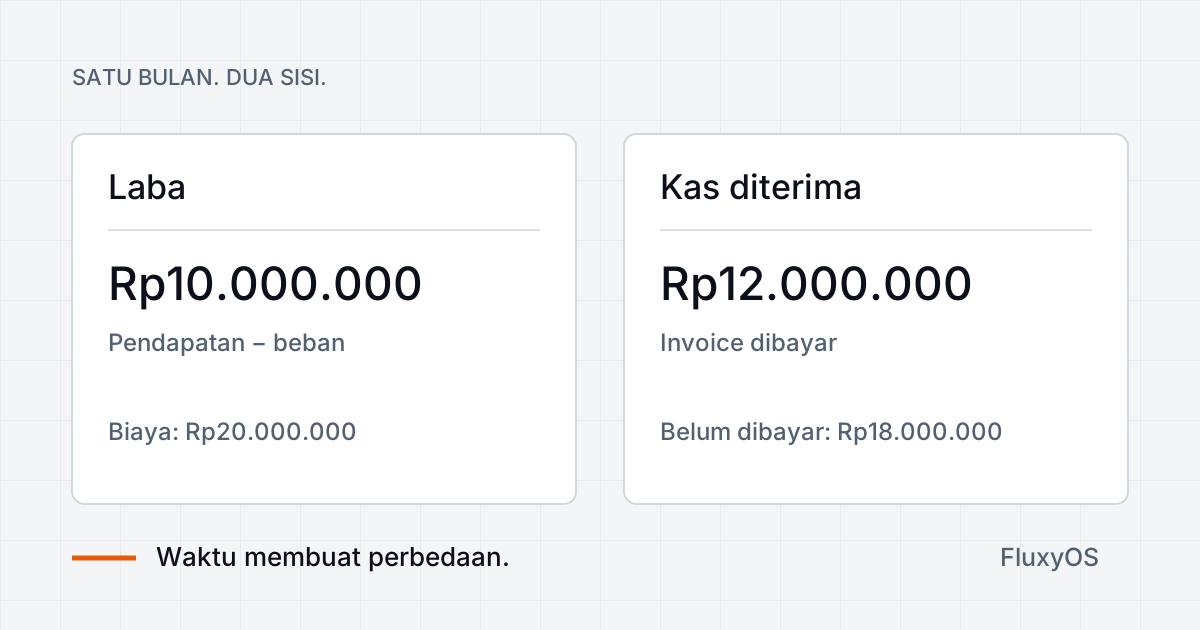
Tinjau penjualan setelah refund, biaya penjual, harga pokok, dan biaya pemenuhan lainnya secara terpisah sebelum menilai margin. Pisahkan kas yang sudah cair dari jumlah belum dicairkan sebelum berkomitmen membayar supplier. Total penjualan yang lebih tinggi belum menjelaskan kas yang bisa dipakai hari ini.
Masukkan biaya berulang ke anggaran operasional bulanan. Simpan bukti settlement dalam rutinitas pembukuan harian. Panduan arus kas dan laba menghubungkan perbedaan waktu dengan keuangan usaha secara keseluruhan.
Ini lembar pemeriksaan manual. Untuk konteks produk, lihat Revenue Sync. Periksa channel yang didukung dan data yang tersedia pada koneksi Anda sebelum memakainya untuk rekonsiliasi. Artikel ini tidak menjanjikan pencocokan pencairan otomatis atau cakupan settlement yang lengkap.
Sumber & konteks tambahan
Link sumber diperiksa pada 19 Oktober 2026. Contoh dan checklist disusun oleh FluxyOS.