Akuntansi
Cara rekonsiliasi bank: jelaskan saldo yang berbeda
Rekonsiliasi bank membandingkan rekening koran dengan catatan usaha untuk rekening dan tanggal yang sama. Cocokkan mutasinya, telusuri setiap selisih, lalu dokumentasikan koreksi yang punya dasar. Total yang sama baru berguna jika transaksi di baliknya bisa dijelaskan.
1. Pilih satu rekening dan satu tanggal batas
Siapkan satu rekening usaha, rekening koran untuk periode yang diperiksa, buku besar rekening tersebut, dan rekonsiliasi sebelumnya. Periksa saldo awal sebelum menelusuri mutasi baru. Gunakan tanggal akhir yang sama pada kedua sisi; saldo di aplikasi bank hari ini bukan rekening koran akhir bulan.
Sebagai contoh, BCA menjelaskan fasilitas unduh rekening koran dan mutasi di KlikBCA Bisnis. Gunakan dokumen yang tersedia untuk rekening Anda dan simpan file aslinya. Ini contoh sumber bukti, bukan pernyataan bahwa FluxyOS terhubung ke BCA.
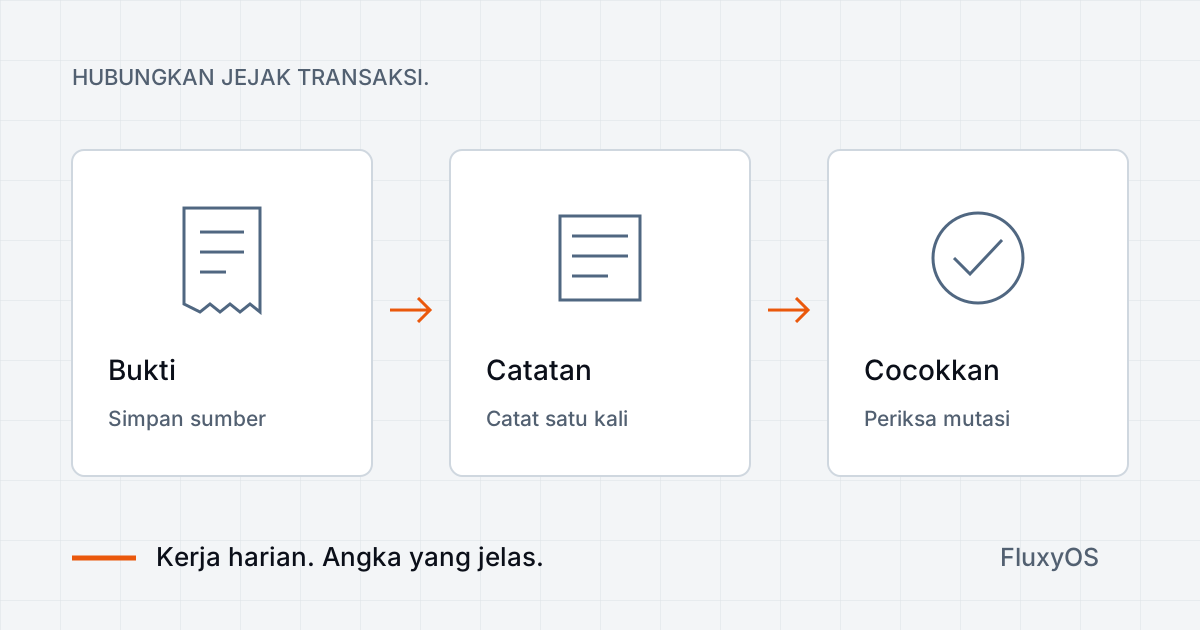
Siapkan invoice, referensi pembayaran, dan bukti transfer. Invoice pelanggan menjelaskan tagihan, bukan bukti bahwa uang sudah diterima. Gunakan checklist pembukuan harian untuk merapikan dokumennya.
2. Cocokkan mutasi sebelum membandingkan total
Buat lembar kerja berisi tanggal mutasi, nominal, referensi bank, pihak terkait, catatan pasangan, dan status. Tandai pasangan pada kedua sisi agar satu mutasi tidak dipakai dua kali. Nominal yang sama belum cukup ketika beberapa pelanggan membayar harga yang sama.
Untuk pencairan marketplace yang digabung, simpan rincian settlement bersama mutasi bank. Jangan menganggap satu pencairan sama dengan satu penjualan. Untuk transfer antar-rekening usaha, telusuri kedua sisi; memindahkan kas sendiri bukan penjualan baru.
Gunakan status sederhana: cocok, catatan belum ada, selisih waktu, duplikat/kesalahan, dan belum terselesaikan. Tetapkan penanggung jawab serta tindakan berikutnya untuk setiap masalah yang masih terbuka.
3. Tentukan arti selisihnya
OpenStax menjelaskan bahwa catatan bank dan usaha bisa berbeda karena waktu, biaya, atau kesalahan. Selisih waktu yang sudah dicatat dengan benar perlu bukti dan tindak lanjut. Transaksi yang belum dicatat mungkin perlu entri pembukuan. Keduanya tidak memakai perbaikan yang sama.
- Ada di rekening koran, belum ada di buku: cari bukti penerimaan, biaya, atau pembayaran. Periksa rekening dan periodenya.
- Ada di buku, belum ada di rekening koran: periksa status pembayaran dan mutasi periode berikutnya. Instruksi pembayaran saja belum membuktikan uang sudah berpindah.
- Duplikat atau nominal salah: telusuri sumber impor atau catatan awal sebelum mengoreksi.
- Penarikan tidak dikenal: simpan referensinya lalu periksa bersama bank dan rekan yang bertanggung jawab. Jangan langsung menganggapnya biaya rutin.
4. Ikuti contoh perhitungan dalam Rupiah
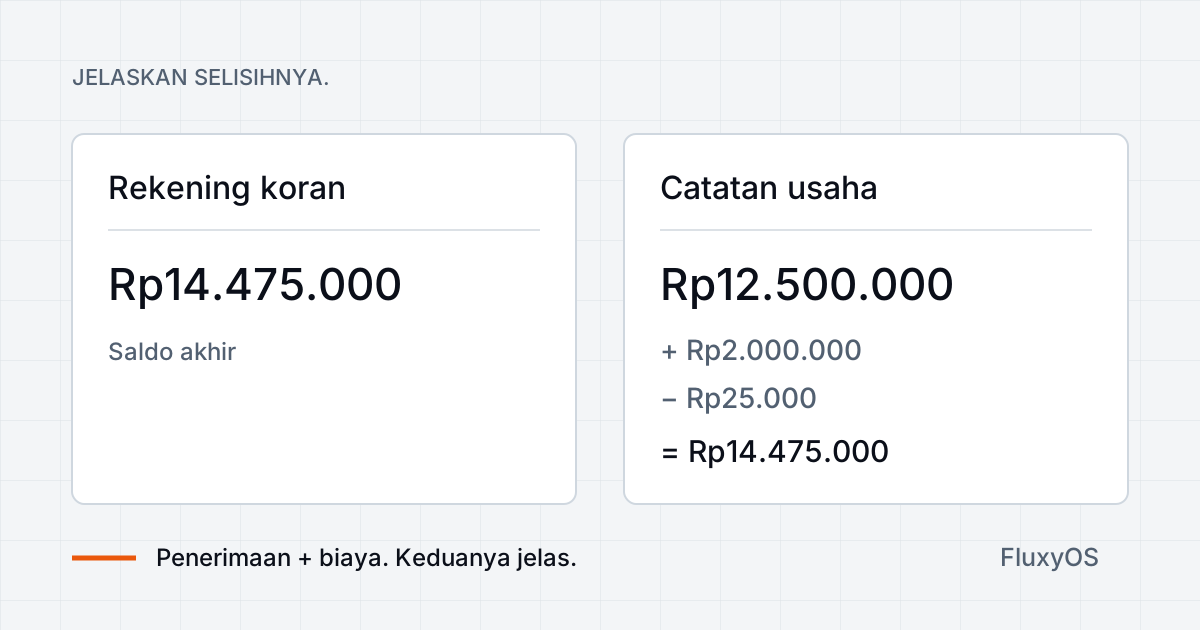
Misalkan buku besar rekening bank sebuah usaha jasa menunjukkan Rp12.500.000 pada tanggal akhir yang dipilih. Rekening koran menunjukkan Rp14.475.000. Semua mutasi cocok, kecuali penerimaan pelanggan Rp2.000.000 dan biaya bank Rp25.000 yang belum dicatat. Invoice pelanggan sudah dicatat sebelumnya. Anggap tidak ada selisih waktu atau kesalahan lain.
| Langkah | Sisi rekening koran | Sisi catatan usaha |
|---|---|---|
| Saldo akhir | Rp14.475.000 | Rp12.500.000 |
| Penerimaan pelanggan belum dicatat | Sudah termasuk | Tambah Rp2.000.000 |
| Biaya bank belum dicatat | Sudah termasuk | Kurangi Rp25.000 |
| Saldo akhir setelah dijelaskan | Rp14.475.000 | Rp14.475.000 |
Selisihnya Rp1.975.000: Rp2.000.000 − Rp25.000. Setelah memeriksa bukti, catat penerimaan untuk melunasi piutang yang sudah ada. Jangan mencatat penjualannya lagi. Catat biaya bank secara terpisah. Contoh ini tidak membutuhkan penyesuaian pada sisi bank.
Angka tersebut merupakan asumsi untuk belajar, bukan hasil pelanggan. Contoh tidak mencakup pajak, bunga, setoran dalam perjalanan, atau instrumen pembayaran yang belum dicairkan. Lembar kerja Anda perlu memuat setiap selisih yang benar-benar terjadi, bukan memakai ulang asumsi ini.
5. Perbaiki penyebabnya dan simpan jejak koreksi
Contoh rekonsiliasi ACCA membedakan penjelasan saldo rekening koran dari koreksi buku kas. Sebelum membuat koreksi, tentukan catatan awal, dokumen pendukung, akun, tanggal, dan penjelasannya. Minta penanggung jawab meninjau masalah yang belum jelas.
Dalam contoh tadi, entri penerimaan menambah saldo bank dan mengurangi piutang pelanggan sebesar Rp2.000.000. Entri biaya menambah beban biaya bank dan mengurangi saldo bank sebesar Rp25.000. Entri ini mengikuti asumsi contoh. Bukan berarti semua penerimaan yang belum cocok harus menjadi pendapatan, atau semua penarikan harus menjadi beban.
Jika masih ada selisih, biarkan statusnya terbuka dengan bukti, penanggung jawab, dan tanggal tindak lanjut. “Penyesuaian” tanpa dasar hanya menyamakan total, sementara masalah awal tetap ada.
6. Gunakan hasilnya untuk keputusan berikutnya
Simpan rekening koran asli, lembar kerja selesai, referensi koreksi, dan daftar masalah terbuka di tempat yang sama. Pada pemeriksaan berikutnya, pastikan selisih waktu sebelumnya sudah selesai. Sesuaikan frekuensi pemeriksaan dengan volume transaksi. Lakukan pemeriksaan akhir periode sebelum memakai saldo tersebut dalam laporan.
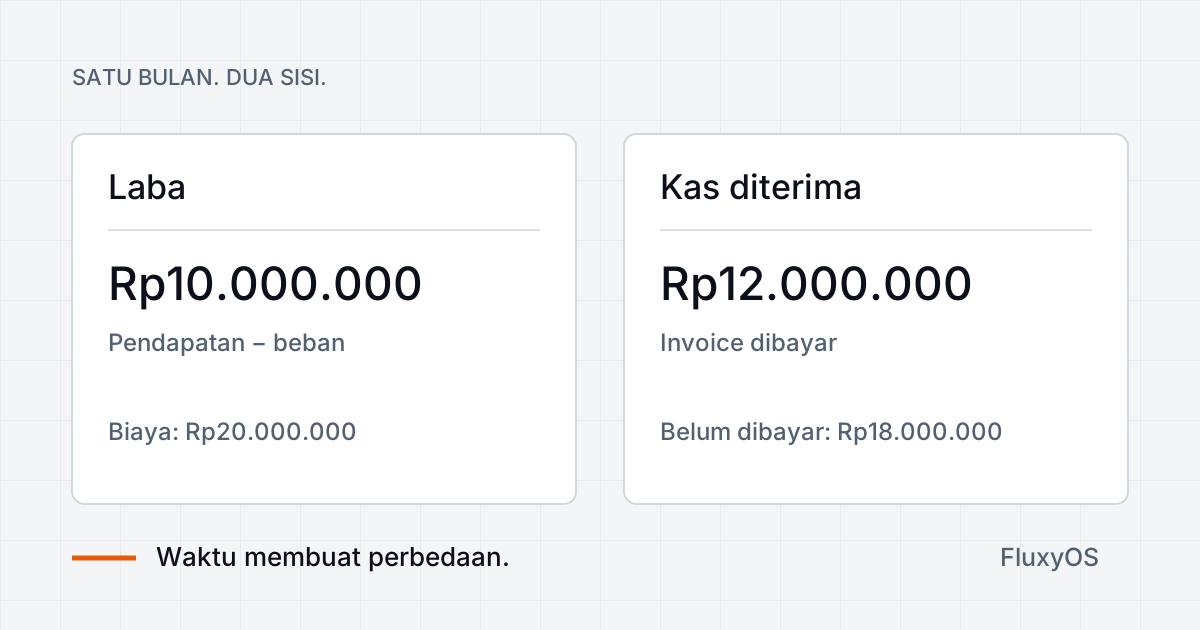
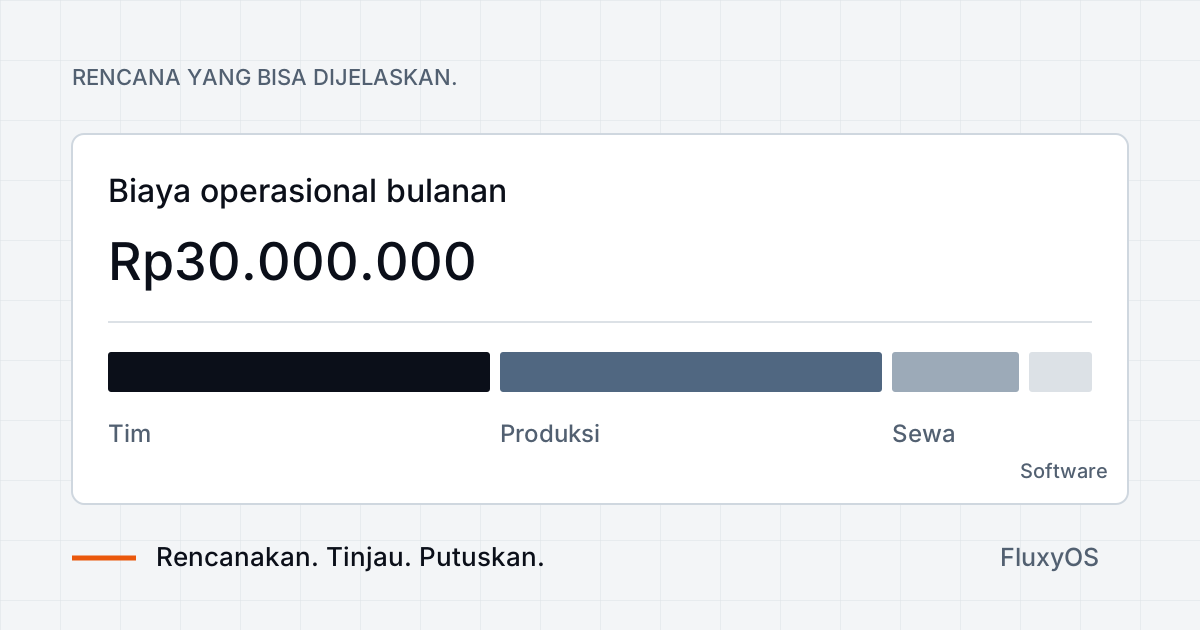
Gunakan saldo yang sudah direkonsiliasi saat meninjau perbedaan arus kas dan laba. Gunakan panduan anggaran operasional untuk menjelaskan pengeluaran tercatat. Untuk konteks produk, lihat gambaran akuntansi FluxyOS. Lembar kerja di artikel ini merupakan proses manual, bukan janji pencocokan otomatis atau koneksi bank.
Sumber & konteks tambahan
Link sumber diperiksa pada 19 Oktober 2026. Contoh dan checklist disusun oleh FluxyOS.